Publié le 2 octobre 2026
Financer des véhicules rail-route : leasing, achat ou location ?
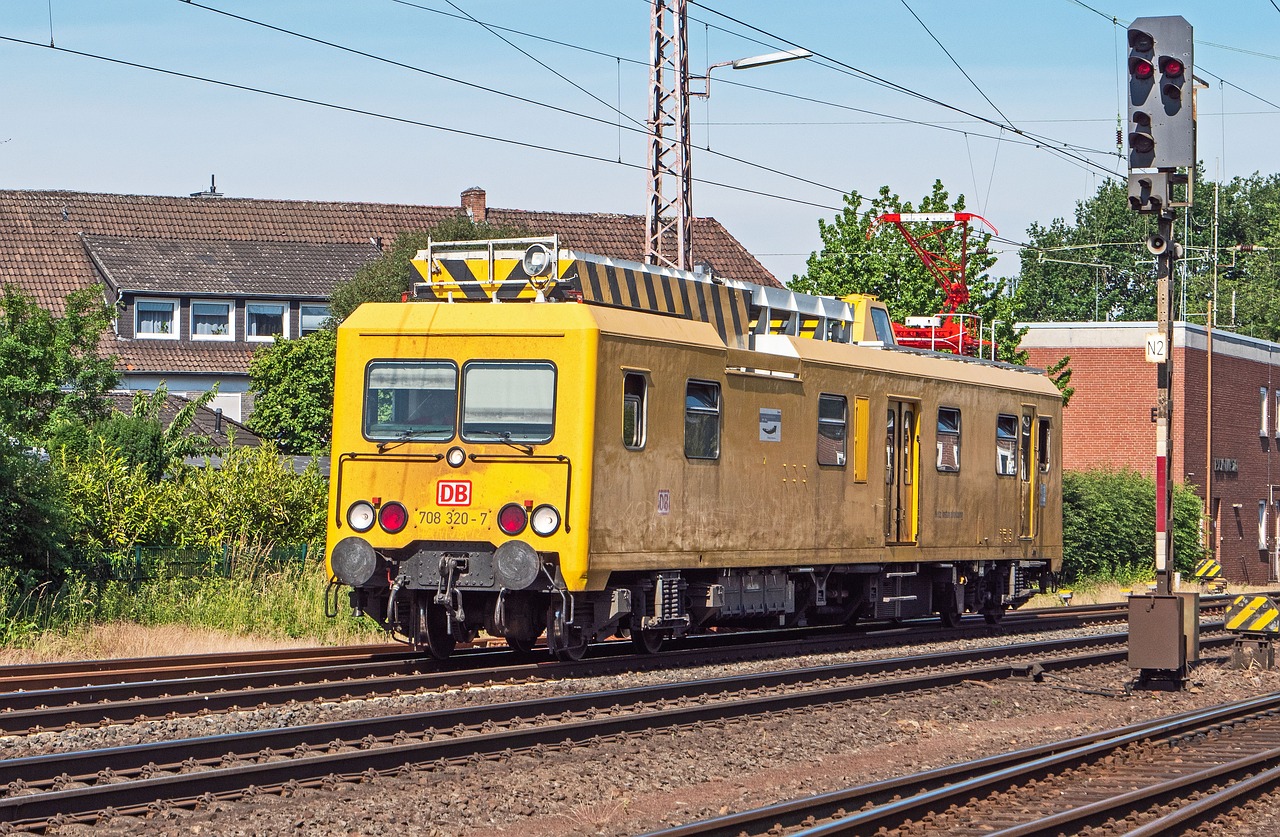
Les entreprises qui interviennent sur les infrastructures ferroviaires ont besoin d'engins capables de circuler aussi bien sur la route que sur les voies. Ces équipements représentent un investissement important, et la question du financement pèse autant que le choix technique. Avant de signer, il faut comparer sérieusement les différentes formules.
Un actif spécialisé, donc un financement à réfléchir
Un véhicule rail-route n'est pas un utilitaire standard : il est adapté à un usage précis, son marché de revente est plus étroit et sa maintenance exige des compétences particulières. Pour s'équiper auprès d'un acteur comme CMAR, spécialiste rail route, l'entreprise doit donc estimer la fréquence réelle d'utilisation, la durée des chantiers à venir et la capacité de son carnet de commandes à rentabiliser l'engin.
Les trois grandes options
- L'achat comptant ou par emprunt bancaire : l'entreprise devient propriétaire, amortit le bien et conserve la valeur résiduelle. En contrepartie, elle immobilise de la trésorerie ou alourdit son endettement.
- Le crédit-bail (leasing) : les loyers sont étalés sur la durée du contrat, avec une option d'achat en fin de période. Cette formule préserve la capacité d'emprunt tout en donnant accès à un matériel récent.
- La location longue durée ou ponctuelle : adaptée à un besoin lié à un chantier précis ou à un test avant investissement, elle limite le risque d'immobilisation.
Les critères pour décider
Quelques questions simples permettent d'y voir clair : l'équipement sera-t-il utilisé toute l'année ou par périodes ? L'entreprise a-t-elle la capacité d'absorber les frais d'entretien et d'assurance ? Quelle sera la valeur du véhicule dans cinq ans ? Un expert-comptable ou un conseiller financier pourra simuler l'impact de chaque scénario sur le bilan, le résultat et la trésorerie.
Ne pas oublier les coûts annexes
Au-delà du prix ou du loyer, il faut intégrer la maintenance, les contrôles réglementaires, la formation des opérateurs et l'assurance. Ces postes, parfois sous-estimés, pèsent durablement sur la rentabilité d'un équipement spécialisé. Un devis détaillé et un plan de financement prudent restent les meilleures protections contre les mauvaises surprises.
La valeur résiduelle, un paramètre décisif
Sur un matériel aussi spécifique, la valeur de revente en fin de contrat influence directement le coût réel de l'investissement. Un engin bien entretenu, avec un carnet de maintenance complet, se revend plus facilement et à un meilleur prix. Dans le cadre d'un crédit-bail, cette valeur résiduelle est fixée dès la signature et détermine le montant de l'option d'achat : il faut donc la négocier avec autant d'attention que le loyer lui-même.
Ce que regarde le financeur
Banques et sociétés de crédit-bail étudient d'abord la solidité de l'entreprise : ancienneté, chiffre d'affaires, niveau de fonds propres, régularité des contrats avec les gestionnaires d'infrastructure. Elles apprécient aussi la nature de l'actif et sa liquidité. Un dossier clair, accompagné de prévisions d'activité réalistes et des contrats de maintenance déjà signés, accélère la décision et améliore les conditions obtenues.
Un exemple de raisonnement
Imaginons une PME de travaux ferroviaires qui décroche un marché pluriannuel de maintenance de voies. L'activité est visible sur plusieurs années : l'achat financé par emprunt ou le crédit-bail devient pertinent, car l'engin sera amorti par les chantiers prévus. À l'inverse, pour une mission isolée de quelques semaines, la location évite d'engager des capitaux sur un équipement qui resterait ensuite à l'arrêt. La décision dépend donc moins du prix affiché que de la visibilité sur le carnet de commandes.
Les aspects fiscaux et comptables
Selon la formule retenue, le traitement comptable diffère : un bien acheté est immobilisé et amorti, tandis que des loyers de location sont passés en charges. Le crédit-bail a lui aussi ses règles propres. Ces choix ont des conséquences sur le résultat imposable et sur certains ratios suivis par les partenaires financiers ; il est prudent d'en discuter en amont avec son expert-comptable.
En résumé, il n'existe pas de formule universelle : le bon financement est celui qui s'aligne sur le rythme d'activité de l'entreprise et sur sa structure financière.